個人の土地を法人に貸す駐車場活用|賃料の決まり方や税金まわりを解説
- 「土地を法人に貸して駐車場にしたいが、運営会社に貸す方法や手続きなどの流れが分からない」
- 「賃料はどう決まって、どのような税金がかかるのか知りたい」
このように悩んでいないでしょうか?
本記事では、個人の土地を法人に貸して駐車場にする2つのパターンと、賃料の決まり方、税金、契約前の確認事項を解説します。
結論、運営会社に貸せば周辺の駐車需要などを基に契約で決まる賃料を受け取れます。自分の法人に貸せば駐車場の売上は法人に入り、個人は法人と取り決めた地代を受け取ります。給与所得者の確定申告は、給与・退職所得以外の所得が年20万円を超えるかが目安ですが、同族会社から給与と地代を受け取る役員などは20万円以下でも必要です。
「運営会社に土地を貸して駐車場にした場合、いくら儲かるのか興味がある」「そもそも所有している土地が駐車場として需要があるのか気になる」という方は、まずは当社タイムパーキングの無料収益診断をお試しください。
現在所有の土地から
カンタン収益診断!
お電話でもご相談下さい!
電話受付時間9:00~18:00
個人の土地を法人に貸して駐車場活用をする2つのパターン
土地を法人に貸すと一口に言っても貸し先が「駐車場の運営会社」か「所有者自身が経営する法人」かという2つのパターンがあります。駐車場収入を得る目的なら主にこの2パターンに分かれるため、表で違いを整理します。
| 運営会社に貸す | 自分が経営する法人に貸す | |
|---|---|---|
| 駐車場の運営主体 | 運営会社 | 自分の法人 |
| 個人が受け取るお金 | 契約で定めた賃料 | 法人からの地代 |
| 駐車場の売上を受け取る人 | 運営会社 | 自分の法人 |
| 向いている人 | 運営に関わらず収入を得たい人 | 自分の法人で駐車場事業を行いたい人 |
それぞれの違いや特徴を、以下で解説します。
運営会社に貸して時間貸し駐車場にする
1つ目のパターンは、土地を駐車場の運営会社へ貸し運営そのものは運営会社に任せる方法です。運営会社は借りた土地に精算機などを設置し、時間貸し駐車場、いわゆるコインパーキングとして営業します。
土地の所有者は料金の設定や集金に関わらず、契約で決めた賃料を受け取る立場になります。駐車場以外の土地の貸し方とも見比べたい方は、「土地を貸すだけで安定収入!最適な貸し方7選と注意点を解説」の記事を併せてご参照ください。
自分が経営する法人に貸して駐車場を運営する
所有者自身が経営する法人へ土地を貸し、その法人が駐車場を運営する方法です。法人が運営する場合、駐車場の売上は法人が受け取り、個人は法人から土地の賃料である地代を受け取ります。
所有者自身が経営する法人が駐車場の運営主体になる点が、運営会社へ貸す方法との主な違いです。地代の水準によっては税務上の扱いが変わります。地代や税務上の扱いの詳細は、後述の「個人の土地を法人に貸した時の賃料の決まり方」で解説します。
一括借り上げで土地を法人に貸す仕組み|自分で経営する方式との違い
運営会社へ土地を貸す方法は、「一括借り上げ」と呼ばれる仕組みです。一括借り上げの仕組みや、駐車場経営の他の仕組みである「自主管理」「管理委託」方式との違いを解説します。
駐車場の売上ではなく契約に基づいて賃料を受け取る
一括借り上げは運営会社が土地をまとめて借り上げ、所有者へ賃料を支払う仕組みです。土地そのものを法人に貸す契約にあたり、駐車場の月ごとの売上に連動せず契約で金額を定める賃料を、「固定賃料」と呼びます。利用が少ない月でも、契約期間中は契約で決めた賃料を受け取れる点が特徴です。
当社タイムパーキングの一括借り上げでも、契約で定めた賃料を毎月お支払いする方式です。ただし、賃料の決め方や契約期間中に賃料が見直される条件などは各業者によって異なるため、契約前に確認しておきましょう。
駐車場の機器設置と日々の管理は運営会社が担う
一括借り上げでは精算機や看板の設置から、営業開始後の集金・清掃、利用者からの問い合わせ対応までを、契約範囲に応じて運営会社が行います。所有者が日々の駐車場運営に関わる場面は少なく、管理の負担を抑えやすくなります。一方、確定申告や契約内容の確認は、引き続き所有者自身の役割です。
管理の手間がどの程度必要なのかや管理業務などの対応範囲は、運営会社によって異なることは押さえておきましょう。なお当社タイムパーキングでは、機器類・設置工事費用・運営費用を当社が負担し、初期費用0円で駐車場経営を始められます。気になる方はこちらのページから詳細をご確認ください。
※「初期費用0円」は当社タイムパーキングの一括借り上げ方式における機器・通常の設置工事に関する条件です。土地の購入費や取得時の諸費用は含みません
自主管理・管理委託方式との違い
運営会社に土地を貸す一括借り上げ以外にも、オーナー自身が経営する方式として「自主管理」と「管理委託」方式の2つあります。
一括借り上げを含めた、駐車場経営の3方式を早見表で整理します。
| 一括借り上げ | 管理委託 | 自主管理 | |
|---|---|---|---|
| 収入(経費を引く前) | 土地所有者が受け取る契約上の賃料 | 売上を受け取り管理会社に委託料を支払う | オーナーが直接、売上を受け取る |
| 管理の手間 | 少ない | 委託する範囲による | 多い |
| 初期費用 | 費用の負担範囲は契約による※当社タイムパーキングでは初期費用0円 | オーナーが負担 | オーナーが負担 |
売上に応じた収益を優先したいか、管理の手間を抑えつつも賃料を受け取るのを優先したいかで方式を検討するのがよいでしょう。3つの方式についてもっと知りたい方は、「駐車場経営の方式比較!一括借上げ・管理委託・自主管理の収益とリスク」の記事を併せてご参照ください。
「運営会社に土地を貸す一括借り上げが、所有する土地に合うのか確かめたい」「運営会社に任せた場合の収入を知りたい」という方は、当社タイムパーキングの無料収益診断をご活用ください。
現在所有の土地から
カンタン収益診断!
お電話でもご相談下さい!
電話受付時間9:00~18:00
個人の土地を法人に貸した時の賃料の決まり方
運営会社に貸す場合の賃料は主に、周辺の駐車需要や土地の広さ・確保できる区画数などで決まり、所有者自身の法人に貸す場合の地代は所有者と法人の取り決めで決まります。貸し先によって賃料の決まり方が異なるため、それぞれのパターンごとに解説します。
運営会社に貸す場合に賃料を左右する条件
一括借り上げの賃料は、貸す土地で駐車場を営業した時に見込める売上を基準に決まります。賃料を定める判断材料になるのは主に、「前面道路の交通量」「最寄り駅や商業施設との距離」「確保できる区画数」「周辺の時間貸し駐車場の料金水準」などです。
形が細長く区画数を取りにくい土地では、面積の割に賃料が伸びない場合もあります。賃料は、単に土地の面積だけで一律に決まるわけではありません。周辺でどの程度の駐車需要が見込めるかや、効率よく区画を配置できるかといった点によっても変動します。
一括借り上げの相場やメリットについては、「コインパーキングの一括借り上げ方式の相場やメリット・デメリットについて解説」の記事で解説しています。
自分が経営する法人に貸す場合の地代
所有者自身の法人へ貸す場合、地代は所有者と法人の間の契約で取り決めます。地代を決めるにあたっては、周辺にある類似した駐車場用地の賃料相場と比較し設定するとよいでしょう。地代の水準や契約内容は、税務上の扱いに関わります。
駐車場として貸す場合は、建物を建てる目的の貸し借りとも扱いが異なります。国税庁「第13章 借地権の設定等に伴う所得の計算」の法人税基本通達13-1-5では、駐車場等として更地のまま使わせる場合は権利金の認定を行わないとしています。権利金とは、土地を借りる権利を設定する際に、地代とは別に支払われる一時金のことです。ただし、同通達は法人が土地を他人へ貸す場合の取り扱いであり、個人の土地を本人の法人へ貸す場合にそのまま当てはまるとは限りません。
また、契約内容や地代の水準によっては、国税庁「C1-63 土地の無償返還に関する届出」が関係します。土地の所有者が個人の場合も借地人との連名で提出できますが、対象となる要件や届出の要否は、契約前に税理士や税務署等へ確認しておきましょう。
個人の土地を法人に貸した時にかかる税金
賃料や地代による所得は、所得税と住民税の課税対象となります。実際に税金がかかるかや税額は、必要経費や所得控除などによって異なります。土地を法人に貸した時にかかる税金を税目ごとに解説します。
賃料収入にかかる所得税と住民税
国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」のページによると、土地の貸付けによる所得は不動産所得にあたります。不動産所得は、総収入金額から必要経費を差し引いて計算します。確定申告の要否も、収入ではなく差し引いた後の所得金額で判断する点に注意が必要です。
国税庁「No.1900 給与所得者で確定申告が必要な人」のページでは、確定申告が必要な給与所得者の条件が示されています。給与を1か所から受け、その全部が源泉徴収の対象となる人は、給与所得・退職所得以外の所得金額の合計が20万円を超えると申告が必要です。同ページでは、同族会社の役員などがその同族会社から資産の賃貸料などを受け取る場合も、申告が必要な人に挙げています。同族会社から給与を受ける役員などがその会社から地代も受け取る場合は、20万円以下でも確定申告が必要です。
また、所得税の申告が不要でも住民税の申告が必要になる場合があり、取り扱いは市区町村や個別ケースによって異なります。駐車場経営の所得税については、「駐車場経営の所得税はいくら?計算シミュレーションと手取りを増やす節税経費」の記事で詳しく解説しています。
※税の取り扱いは土地の条件や個別事情によって異なるため、最新の内容は所轄税務署・各自治体・税理士等の専門家へご確認ください
土地の固定資産税は誰が負担するのか
土地を法人に貸しても、固定資産税は土地の所有者に課されます。注意したいのは、住宅を取り壊して駐車場にする場合です。総務省「固定資産税」のページによると住宅用地の特例では、住宅1戸当たり200平方メートル以下の部分の課税標準額が価格の6分の1、200平方メートルを超える部分は3分の1を基に課税標準額を求めます。特例の対象となる住宅用地の面積は、家屋の床面積の10倍が限度です。課税標準額とは、固定資産税の税額を計算する基礎となる金額のことです。
固定資産税は、原則として毎年1月1日時点の土地・家屋の状況を基に課税されます。そのため、住宅を解体した後の1月1日時点で住宅用地に当たらなければ、原則としてその年度から特例の対象外になります。
同じ土地でも駐車場にした後は、固定資産税の負担が増える場合があります。税額の扱いや固定資産税についてもっと知りたい方は、「土地活用で駐車場にすると税金は6倍?固定資産税の仕組みと収益比較」の記事で詳しく解説しているので併せてご確認ください。
駐車場の賃料に消費税はかかるのか
駐車場として貸す場合の消費税は、貸す時の土地の状態や貸付期間によって変わります。国税庁「No.6213 駐車場の使用料など」のページによると、土地の貸付けは非課税ですが、貸付期間が1か月に満たない場合は消費税が課されます。
同ページでは、車両の管理を行う場合や地面の整備、フェンス・区画・建物の設置をして駐車場として利用させる場合も課税されるとしています。車両の管理や駐車施設の提供を伴わず、更地の土地のみを1か月以上貸す場合は原則として非課税です。駐車場として整備した施設を貸す場合は課税対象になります。
なお、ここでいう「課税」は取引の区分を指します。実際に消費税の申告・納付が必要かどうかは、基準期間の課税売上高やインボイス登録の有無によって異なります。
「自分の土地を駐車場にしたらどれくらいの賃料が見込めるか知りたい」「所有する土地が駐車場として需要があるのか気になる」という方は、当社タイムパーキングの無料収益診断をお試しください。
現在所有の土地から
カンタン収益診断!
お電話でもご相談下さい!
電話受付時間9:00~18:00
契約を結ぶ前に確認しておきたい3つのこと
契約前に確認したいのは主に、「期間と解約の条件」「賃料の見直し」「契約終了後の土地の扱い」の3点です。それぞれ解説します。
契約期間と中途解約の条件
まず確認したいのは契約期間の長さと、途中で解約する場合の定めや条件などです。土地の売却や自宅・賃貸住宅の建築、別の土地活用への切り替えなどを行う際、契約期間中に土地を返還してもらえるかどうかは契約内容によって異なります。
解約の申し入れ時期や違約金の有無は、契約書の中途解約に関する条項で確認できます。将来の売却や建築の予定、撤退や転用を見据えているのなら、中途解約の条件は契約前に確認が必要です。
賃料が見直される可能性
一括借り上げの賃料は契約期間中、常に同額とは限りません。近隣に競合する駐車場ができた場合や、利用が想定を下回った場合に、運営会社から賃料の見直しを申し入れられることがあります。
そのため確認したいのは、改定の頻度と条件が契約書に定められているかという点です。改定の条件を締結前に読んでおけば、賃料が変わった時の影響を事前に見積もれるでしょう。なお、改定の有無や条件は各業者によって異なります。
契約が終わった時に土地は返ってくるのか
「土地を貸したのに契約後、返ってこなかったらどうしよう」という懸念は、目的が「建物の所有」か「駐車場用地としての利用」かで分けて考えると理解しやすいです。「借地借家法」第1条によると、同法は建物の所有を目的とする地上権および土地の賃借権について特別の定めをする法律です。
建物の所有を目的としない駐車場用地の契約には、原則として借地借家法の借地権に関する規定は適用されません。ただし、返還の時期や解約の方法は契約内容によって異なります。精算機や看板を誰が撤去し、舗装を含めて契約前の状態へどこまで戻すのか、原状回復の範囲と費用負担も契約書で確認しておきましょう。
※上記の制度・法令情報は2026年時点のものです。改正される可能性があるため、最新情報は所管官庁または専門家へご確認ください
土地を駐車場として法人に貸す際の運営開始までの4ステップ
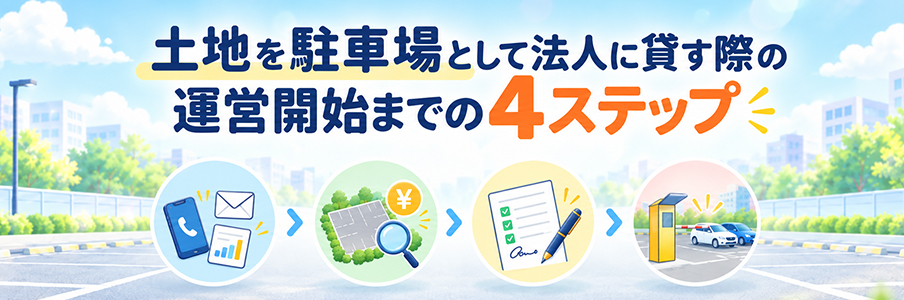
ここからは主に「運営会社へ土地を貸す場合の流れ」を、問い合わせから運営開始まで4ステップに分けて解説します。
1.問い合わせと収益診断
まず、土地の所在地と現在の土地状況を運営会社へ問い合わせて伝えます。状況やケースに応じて、所有する土地の収益診断を申し込みましょう。
当社タイムパーキングの無料収益診断の申し込みページでは図面や測量図がなくても、土地の所在地や広さの目安、現在の状況を入力して申し込めます。
収益診断で賃料の目安を確かめてから、運営会社に土地を貸すかどうかを検討できます。
収益診断の結果は目安であり、実際の賃料は現地調査などを経て契約で取り決めます。
2.現地調査と賃料の提示
収益診断の後は、運営会社の担当者が現地を訪れて調査を行う流れです。
担当者は、前面道路の交通量や周辺の駐車需要、確保できる区画数を現地で確かめます。
賃料は、現地調査で確認した条件と周辺データの分析などに基づいて提示されます。提示された賃料に納得できない場合は、算出の根拠を尋ねるとよいでしょう。
3.契約内容の確認と締結
賃料に納得できたら、土地の賃貸借契約を結びます。特に確認したいのは、「契約期間」「賃料の支払日」「改定の条件」「契約終了時の原状回復の範囲」などです。
口頭で聞いた条件が契約書に書かれているかを照らし合わせておくと、締結後の食い違いを防ぎやすくなります。所有者自身の法人へ貸す場合は、土地の無償返還に関する届出の要否も併せて確認しておきましょう。
4.工事と運営開始
契約を結ぶと、整地や舗装、精算機や看板の設置工事が始まります。工事が終わると営業開始となり、契約で定めた支払日から賃料の受け取りが始まる流れです。
一括借り上げでは、機器と通常の設置工事の費用を運営会社が負担する場合があり、所有者は初期費用の負担を抑えて始められます。建物の解体や造成が必要な土地では、その費用を誰が負担するかと工事期間の目安を、契約前に運営会社へ確認しておきましょう。
当社タイムパーキングの一括借り上げでは、機器類や通常の設置工事費用を当社が負担し、初期費用0円で駐車場経営を始められます。
建物付きの土地については、立地条件や建物規模などの条件に応じて、舗装費を当社が負担する場合もあります。興味のある方はこちらのページから、詳細をご確認ください。
※「初期費用0円」は当社タイムパーキングの一括借り上げ方式における機器・通常の設置工事・舗装費の条件で、土地の購入費や取得時の諸費用は含みません。また、解体・造成が必要な場合は別途費用負担の確認が必要で、一括借り上げで運営会社が負担する範囲は各業者・契約によって異なります
現在所有の土地から
カンタン収益診断!
お電話でもご相談下さい!
電話受付時間9:00~18:00
土地を貸して駐車場収入を得た当社の事例を紹介
当社タイムパーキングでは、現地調査とデータ分析を基に土地の条件に応じた賃料やプランをご提案しています。土地を貸して収入につなげたオーナー様の事例を2件紹介します。
建物の解体後、活用方法に迷っていた土地を貸して収入を得た事例
建物の解体後、次の土地活用方法が決まっていなかった事例です。
大阪府東大阪市オーナー様のコメント
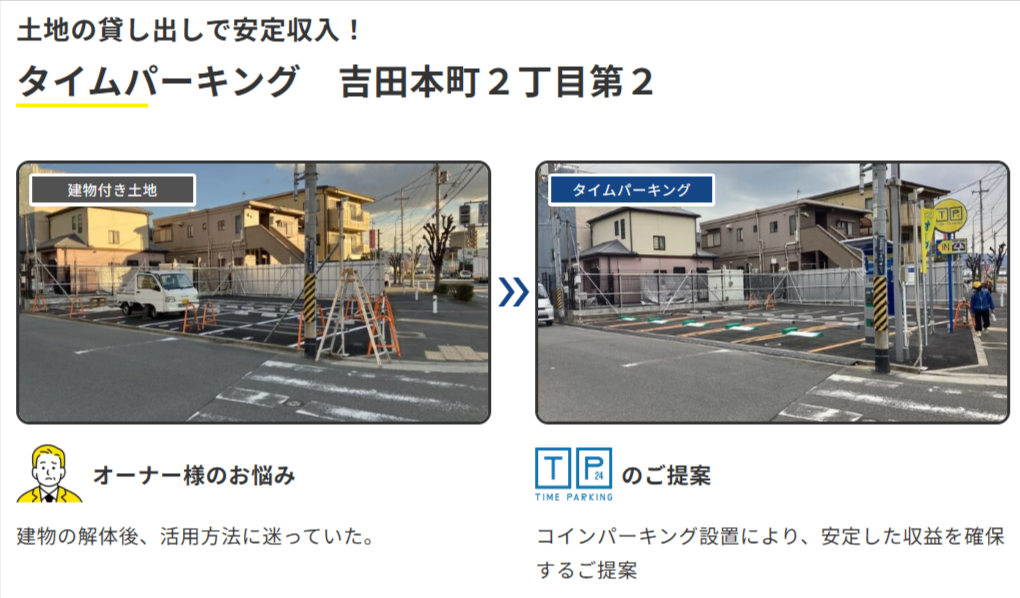
「建物の解体を進めており、次の活用に悩んでいたところ、営業の方よりお声かけ頂き、コインパーキング用地としての活用をご提案頂きました。ご提案内容もそうですが、営業の方のお人柄に惹かれ、お任せしたいと思いました。安定した収入を得られるようになりました。」
(出典:タイムパーキング 吉田本町2丁目第2)
月極駐車場の未収金対応の負担を一括借り上げで解消した事例
月極駐車場の未収金の督促と回収に悩まれていたオーナー様の事例です。
兵庫県伊丹市オーナー様のコメント
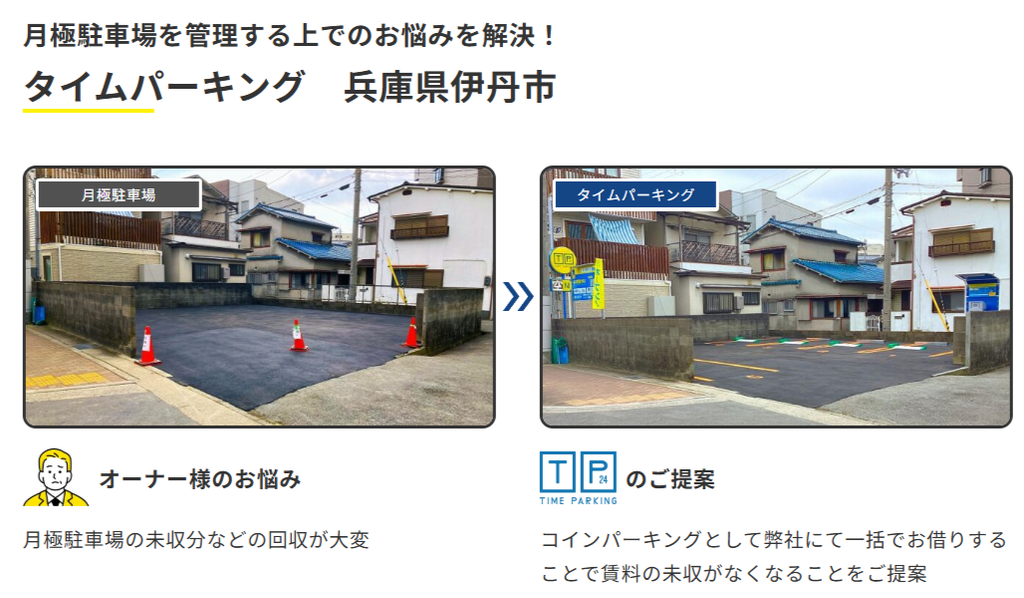
「長年、月極駐車場の管理を行ってきましたが、未収金の発生に悩まされていました。滞納者への督促や回収業務には多くの時間と労力がかかり、精神的にも大きな負担となっていました。こういったトラブル対応の大変さを解決するために、管理を一括でお任せできるコインパーキングへの転換を検討していました。担当者の方の丁寧な説明とサポートのおかげで、スムーズに開設することができました。」
(出典:タイムパーキング 兵庫県伊丹市)
※上記2件の事例はタイムパーキングの実際の導入に基づくオーナー様のコメントです。収益は立地条件・稼働率・周辺環境・時期により異なり、将来の収益を保証するものではありません
まとめ:賃料の決まり方や税金などを踏まえて、土地を法人に貸すか検討しよう
運営会社に貸すなら賃料は周辺の駐車需要を基に決まり、所有者自身の法人に貸すなら地代の水準や契約内容によって税務上の扱いが変わります。
賃料や地代などの総収入金額から必要経費を差し引いた額が不動産所得となり、土地の固定資産税は貸した後も所有者が負担します。土地の貸し出しについて自身の状況に合わせて、以下のように検討してみましょう。
- 管理の手間を抑えて駐車場収入を得たいなら:運営会社に土地を貸す一括借り上げを候補にし、中途解約と賃料改定の条件を契約前に確認する
- 売上に応じた収益を狙いたいなら:自主管理や管理委託を含めて比べ、初期費用と手間をどこまで負担できるかで決める
- 判断がつかないなら:土地の状態や周辺需要を調べたうえで、複数の業者へ相談して賃料と条件を見比べる
当社タイムパーキングでは、一括借り上げ方式で土地をお借りし、機器の設置から24時間の管理体制による日々の運営までお任せいただけます。
「所有する個人の土地を一括借り上げしたら、どのくらい儲かるのか知りたい」「運営会社に貸すのと、自分で経営するのとでどちらが合うのか確かめたい」という方は、まずはお気軽に無料収益診断をご利用ください。現地調査とデータ分析に基づいた、収益プランをご提供いたします。
現在所有の土地から
カンタン収益診断!
お電話でもご相談下さい!
電話受付時間9:00~18:00
監修:益繁 元(アパルトマンイクシーズ株式会社)
西日本営業本部 マネージャー / 宅地建物取引士 / 2級FP技能士
業界歴13年。宅地建物取引士および2級ファイナンシャル・プランニング技能士として、これまで300件以上の土地活用・駐車場経営に従事。法規制だけでなく、税務や資金計画まで見据えた「失敗しない駐車場経営」をモットーに、オーナー様の資産価値最大化を多角的にサポートしている。