土地を貸す相場はいくら?貸し方別の賃料目安と賃料の決め方を解説
- 「土地を貸したいが、いくらの賃料が妥当なのか見当がつかない」
- 「貸し方によって受け取れる金額がどれくらい変わるのか知りたい」
このように悩んでいないでしょうか?
本記事では、土地を貸す時の用途別の賃料目安と、相場を確かめる計算方法、実際の賃料を決める手順について解説します。
結論、土地を貸す相場は貸した後に借主が建物を建てるか、駐車場や資材置き場として貸すかで大きく変わります。建物を建てる目的なら、地代は更地価格(建物がない状態の土地の価格)の年2〜3%(住宅用)〜年4〜6%(事業用)程度が目安です。
「駐車場として土地を貸すのに興味がある」「仮に駐車場として貸し出した場合、どのくらい儲かるのか知りたい」という方は、まずは当社タイムパーキングの無料収益診断をお試しください。
現在所有の土地から
カンタン収益診断!
お電話でもご相談下さい!
電話受付時間9:00~18:00
土地を貸す相場は貸し方で変わる|用途別の賃料目安
土地の賃料は、借主の使い方によって水準が変わります。
用途別の目安を早見表で示し、貸し方ごとの特徴を整理します。
| 貸し方 | 賃料の目安 |
|---|---|
| 建物を建てる目的(住宅用) | 更地価格の年2〜3%程度 |
| 建物を建てる目的(事業用) | 更地価格の年4〜6%程度 |
| 駐車場(月極) | 1区画あたり月5,000円〜3万円程度 |
| 駐車場(コインパーキングの一括借り上げ) | 区画数と周辺需要に基づく固定賃料 |
| 資材置き場 | 1坪あたり月数百円程度 |
| トランクルーム(事業者への一括貸し) | 事業者の査定による固定賃料 |
※上記の金額・割合は、2026年時点で業界各社が公表している一般的な相場をもとにした参考値です。実際の賃料は、地域・土地の状態・面積・契約条件・貸す用途などによって異なります
用途別の賃料目安を、以下でそれぞれ解説します。
建物を建てる目的で貸す場合の地代の目安

借主が建物を所有する目的で土地を借りる場合、その権利を借地権といいます。
この時の賃料を地代と言い、住宅用なら更地価格の年2〜3%、事業用なら年4〜6%程度が目安です。
ただし、借地権の種類や権利金の有無によっても異なり、後述する普通借地権では、この目安より低い割合になる場合があります。
国税庁「No.5732 相当の地代及び相当の地代の改訂」のページによると、法人税における相当の地代は、原則として更地価額のおおむね年6%程度とされています。
なお、年6%は税務上の基準であり、市場で成立する地代の相場とは別のものです。
駐車場として貸す場合の賃料の目安
駐車場は主に、「月極で利用者へ貸す方法」と「コインパーキングの運営会社へ一括で貸す方法」があります。
月極は1区画あたり月5,000円〜3万円程度が目安で、一括借り上げの賃料は運営会社が区画数や周辺の駐車場需要をもとに査定する形式です。
「借地借家法」第2条によると、借地権は建物の所有を目的とする地上権または土地の賃借権と定義されています。
建物の所有を目的としない駐車場用地の賃貸は原則として借地権にあたらず、契約期間を短く設定しやすい貸し方です。なお、返還の時期や解約の方法は契約内容によって異なります。
駐車場の一括借り上げの相場について知りたい方は、「コインパーキングの一括借り上げ方式の相場やメリット・デメリットについて解説」の記事も併せてご参照ください。
資材置き場やトランクルームとして貸す場合の賃料の目安

資材置き場の賃料は1坪あたり月数百円程度が目安で、大型車が出入りできるかや面積、地面の状態で変動します。
トランクルームには、コンテナを設置して収納スペースとして貸す方法があります。土地を事業者へ一括で貸す場合の賃料は、事業者の査定によって決まります。
国土交通省「コンテナを利用した建築物の取扱いについて」のページによると、随時かつ任意に移動できないコンテナは建築基準法上の建築物に該当します。
このようなコンテナを置く場合は、建築基準法に沿った手続きが必要になるケースがあります。
ここまでに紹介したもの以外にも、土地の貸し方や用途には様々な選択肢があります。
土地の貸し方についてもっと知りたい方は、「土地を貸すだけで安定収入!最適な貸し方7選と注意点を解説」の記事も併せてご参照ください。
「所有する土地を駐車場として貸した場合、いくらになるか知りたい」「そもそも所有している土地に駐車場需要があるのか分からない」という方は、当社タイムパーキングの無料収益診断をご活用ください。
現在所有の土地から
カンタン収益診断!
お電話でもご相談下さい!
電話受付時間9:00~18:00
土地の賃料相場を左右する3つの条件
同じ広さの土地でも、賃料は条件によって変わります。
「立地」「面積と形状」「契約期間と用途」の3つに分けて、賃料が決まる仕組みを解説します。
1.立地と周辺の車利用需要
賃料を大きく左右するのは立地です。駐車場として貸す場合を例に挙げると、「駅からの距離」「幹線道路に接しているか」「周辺施設の有無」という主に3つの要素で車の利用需要が読めます。
駅に近い土地は通勤や送迎の需要を、幹線道路沿いは通りがかりの利用を見込めます。
病院や商業施設の近くも、来訪者の駐車場需要が期待できるでしょう。
駅や施設から離れていても、周辺に駐車場が少なければ賃料が伸びる場合があります。
ただし立地に加えて、面積や契約期間によっても賃料は変わります。
2.面積と形状による使いやすさ
面積と形状は、借主にとっての土地活用の使いやすさに関わります。
整形地は区画を効率よく取れる一方、三角形や旗竿状の変形地は同じ面積でも土地を活用できる部分が限られます。
間口が狭い土地は車の出入りがしにくいため、賃料が低くなりやすい要因の1つです。
例えば駐車場なら、60平方メートルほどの土地でも、間口が広く前面道路から直接出入りできれば3台ほどの区画を取れる場合があります。
狭い土地や変形地も、区画の取り方を工夫すれば駐車場として貸し出す候補になります。
広い土地の場合、坪単価が上がり賃料自体も高くなると思われがちですが、賃料は坪数に限らず周辺需要や立地などその他の要素も踏まえて決まることを覚えておきましょう。
3.契約期間と貸す用途
契約期間が長い土地は、借主が設備投資にかけた費用を回収しやすく、借主としても長期的な事業計画を立てやすくなります。
そのため同じ用途であれば、短期契約よりも高い賃料になる場合があります。
反対に、契約期間が短いと借主が投資できる金額も限られるため、賃料が抑えられるケースもあるでしょう。
借主が土地を何に使うかも、賃料を左右します。
なぜなら店舗や事業用施設、駐車場、資材置き場など、用途によって土地から見込める売上や必要な設備が異なるためです。
例えば、借主が高い収益を見込める用途では、賃料も高くなる可能性があります。
契約期間が長く、収益を見込みやすい用途ほど賃料は上がりやすくなりますが、期間や用途だけで金額が決まるわけではありません。
実際の賃料は、立地や土地の形状、周辺相場、借主が負担する設備費、契約の更新条件なども踏まえて決まります。
借地権の種類で変わる地代相場
建物を建てる目的で貸す場合、借地権の種類で「契約期間」「更新の有無」「土地の返還条件」が変わります。存続期間は法律で決まりますが、地代の割合は法律で定まっていないため、目安を比較しつつ解説します。
【早見表|借地権種類別の比較】
| 種類 | 存続期間 | 更新 | 地代の目安 |
|---|---|---|---|
| 普通借地権 | 30年以上 | あり | 更地価格の年1%未満〜3%程度 |
| 一般定期借地権 | 50年以上 | なし | 更地価格の年2〜3%程度 |
| 事業用定期借地権 | 10年以上50年未満 | なし | 更地価格の年4〜6%程度 |
| 建物譲渡特約付借地権 | 30年以上 | 建物の譲渡で終了 | 契約内容による |
※上表および以下の見出しで解説している「地代の目安」の割合は2026年時点の一般的な参考値であり、地域・条件・時期・業者などによって変動します
普通借地権の地代相場
普通借地権は、契約の更新がある権利です。「借地借家法」第3条によると、存続期間は30年で、契約でより長い期間を定めた時はその期間となります。存続期間とは、建物を所有する目的で土地を借りる権利(借地権)が法的に有効に存続する期間のことです。
期間満了時に建物があり借主が更新を求めた場合、貸主が更新を拒むには正当な事由が必要です。そのため、長期間土地が返還されない可能性を踏まえて検討しましょう。
地代の目安は更地価格の年1%未満~3%程度と幅があり、権利金と月々の地代を組み合わせて条件を決める場合もあります。権利金とは土地や建物を借りる際、その権利を設定・譲渡する対価として借主から貸主に支払われる金銭のことです。地代は立地・契約期間・用途によっても変わります。
一般定期借地権の地代相場
一般定期借地権は、期間満了で土地が戻る契約です。「借地借家法」第22条によると、存続期間を50年以上とする場合、更新・建物の築造による期間の延長・建物の買取請求をしない旨を定められます。この特約は、公正証書(公証人が作成する公文書)などの書面または電磁的記録で結びます。
期間を50年以上と定めるだけでは更新はなくならず、更新しない旨の特約が必要です。地代は年2〜3%程度が目安で、期間が長い点に注意が必要です。
事業用定期借地権の地代相場
事業用定期借地権は、店舗や工場など事業用の建物に限って設定できる借地権です。「借地借家法」第23条によると、存続期間は10年以上50年未満で、公正証書によって契約する必要があります。
10年以上30年未満では更新などの規定が適用されず、30年以上50年未満では更新や建物の買取請求をしない旨の特約を定めます。なお、居住用の賃貸マンションや社宅には使えません。地代は借主の事業の採算を踏まえて決まり、更地価格の年4〜6%程度が目安です。
建物譲渡特約付借地権の地代相場
建物譲渡特約付借地権は、一定期間の経過後に貸主が建物を買い取って借地権を消滅させる契約です。
「借地借家法」第24条によると、設定後30年以上を経過した日に、土地の上の建物を借地権設定者へ相当の対価で譲渡する旨を定められます。
地代は契約内容によって決まり、契約の終わりに貸主が建物の買い取り資金を用意する必要があります。買い取り後も元の借地人や建物の賃借人が使用を続けて請求すれば、建物の賃貸借が成立したとみなされる点も押さえておきましょう。
土地の賃料相場を確かめる5つの計算方法
ここからは土地の賃料相場を確かめる方法を紹介します。
手元の資料や公開情報などで確かめられる2つの方法と、不動産鑑定で使われる3つの手法を解説します。
公租公課法|固定資産税から計算する
公租公課法は、土地にかかる税金に倍率を掛けて、年間の地代を概算する方法です。年間の地代は、以下の式で計算できます。
| 年間の固定資産税・都市計画税 × 倍率(住宅用は3〜5倍程度)= 年間の地代 |
|---|
税額は毎年届く納税通知書の課税明細書で確認でき、都市計画税がかからない土地は固定資産税だけで計算します。総務省「固定資産税の概要」ページによると、固定資産税の標準税率は1.4%です。
納税通知書が手元にあれば、概算の目安をすぐにつかめます。倍率は公的に定まった数値ではないため、後述で紹介する他の計算方法と併せて確かめましょう。住宅を取り壊して貸す場合は税額が変わるため、貸し出した後の税額で試算します。
※上記の倍率は、2026年時点で業界の一般的な相場をもとにした参考値です。実際の地代は、地域・土地の状態・契約条件・貸す用途などによって異なります
路線価法|路線価から計算する
路線価法は、道路ごとの路線価から土地の評価額を算出する方法です。国税庁「財産評価基準書」のページでは、路線価図と評価倍率表が地域ごとに公開されています。国税庁「No.4602 土地家屋の評価」のページによると、評価額は以下の式で計算できます。
| 路線価 × 各種補正率 × 面積 = 相続税評価額 |
|---|
補正率は、土地の奥行や形状などに応じて定められています。評価額は相続税や贈与税に使う価格で市場で売買される更地価格とは異なるため、本記事冒頭の用途別早見表で示した更地価格に対する割合をそのまま掛けず、周辺の取引価格や賃貸事例と照らしてあくまで参考程度として捉えておきましょう。
路線価がない地域では、固定資産税評価額に評価倍率表の倍率を掛けて評価額を求めます。
積算法|土地価格と期待利回りから計算する
積算法は、不動産鑑定で使われる賃料の算定手法です。国土交通省「不動産鑑定評価基準」(2014年)P.32の資料によると、基礎価格に期待利回りを乗じた額へ必要諸経費等を加算して試算賃料を求めます。年間の地代は、以下の式で計算できます。
| 基礎価格 × 期待利回り + 必要諸経費等 = 年間の地代 |
|---|
基礎価格は計算の土台となる土地の価格、期待利回りは土地の価格に対する年間の純収益の割合で、必要諸経費等には固定資産税などが含まれます。土地の価格は、国土交通省「不動産情報ライブラリ」のページから取引価格や地価公示で調べられます。期待利回りの設定には専門知識が必要となるため、個人で算出する場合は目安程度として捉えておきましょう。
賃貸事例比較法|周辺の事例から比較する
賃貸事例比較法は、周辺で貸されている土地の賃料と比べて水準を確かめる方法です。国土交通省「不動産鑑定評価基準」(2014年)P.33によると、多数の新規の賃貸借等の事例から適切な事例を選び、地域要因と個別的要因を比較して試算賃料を求めます。手順は、次の3ステップです。
- 面積・接道・用途・契約期間が近い事例を集める
- 事例の賃料を1平方メートルあたりに直す
- 接道や形状、契約時期の差を調整して自分の土地に当てはめる
実際に借り手がついている事例と比べるため、現実的な水準をつかみやすいです。ただし募集中の賃料と成約した賃料は一致しない場合があり、事例が少ない地域では精度も落ちるため、他の計算方法と併用しましょう。
収益分析法|事業の収益から逆算する
収益分析法は、借主の事業収益から支払える賃料を逆算する方法です。国土交通省「不動産鑑定評価基準」(2014年)P.33の資料によると、企業経営に基づく総収益を分析して対象不動産が一定期間に生み出すであろうと期待される純収益を求め、必要諸経費等を加算して試算賃料を求めます。支払える賃料の上限は、以下の式で目安をつかめます。
| 想定売上 - 運営費 - 借主が確保する利益 = 支払える賃料の上限 |
|---|
上記の式は、借主の採算から支払える賃料を考えるための簡易的な目安です。運営費には地代を含めず、借主が負担する設備費の回収も考慮します。
駐車場のように収益が想定しやすい用途であれば、借主側の事業計画や採算性を考慮した上で賃料を設定しやすいです。一方で収益分析法は借主の事業計画に依存するため、貸主が単独では算出しにくい欠点があります。
※上述で紹介した5つの計算方法は概算の目安であり、土地の形状・接道条件・周辺需要等により、前提条件や補正は個別ケースで異なります
相場から実際の賃料を決める手順
上述の計算方法で確認した土地の評価額や賃料の目安が、そのまま実際の契約賃料になるわけではありません。相場から実際の賃料を決める3つの手順を解説します。
複数の方法で算出した数字の幅を突き合わせる
複数の方法で賃料を計算すると、同じ土地でも結果に差が出ることがあります。仮に公租公課法で年60万円、路線価法を参考にした試算で年90万円、積算法で年120万円の計算結果となった場合は金額だけを比べるのではなく、なぜ差が生じたのかを確認しましょう。
この場合、年60万円~120万円までが、そのまま適正な賃料の範囲になるわけではありません。税額や土地価格、利回りなどの前提を見直し、どの試算が対象地の条件に近いかを確かめます。そのうえで周辺の賃貸事例とも照らし合わせて、現実的な賃料を検討しましょう。
一時金や契約条件も含めた総額で組み立てる
賃料の条件を比べる際は、月々の地代だけでなく権利金や更新料などの一時金を含めた受取総額を確認します。例えば、「税引前・地代の改定なしで30年間続く契約」として、以下の2つを比べてみましょう。
ここでは、権利金ありの契約を「契約時に権利金300万円を受け取り、月額地代は5万円」、権利金なしの契約を「権利金を受け取らず、月額地代は6万円」と仮定します。月額地代を年間の金額に換算するため、いずれも月額地代に12か月を掛けて計算します。
| 計算式 | 金額 | |
|---|---|---|
| 権利金ありの契約 | 300万円 + 5万円 × 12か月 × 30年 | 2,100万円 |
| 権利金なしの契約 | 6万円 × 12か月 × 30年 | 2,160万円 |
上記の例では、権利金ありの契約は最初に300万円を受け取れますが、30年間の総額は権利金なしの契約の方が60万円多くなります。月々の地代や契約時に受け取る金額だけで判断せず、契約期間全体の総額で検討するのが重要です。
※上記は仮の条件に基づく単純合計の例です。受け取る時期の違いや税金を含めていないため、実際の手取りの比較とは異なります
業者の査定と照らして最終的に判断する
3つ目の手順として、自分で試算した賃料と借主側の業者(場合によっては個人)から提示された査定額を比較します。査定を依頼する際は金額だけでなく、契約期間や解約条件、賃料の改定条件なども併せて確認しましょう。
業者ごとに運営方針や得意とする用途、周辺での実績が異なるため、同じ土地でも査定額が揃うとは限りません。
1社の査定だけで決めず複数社の金額と契約条件を並べ、査定額に差が出た理由も確認したうえで判断するのをおすすめします。
現在所有の土地から
カンタン収益診断!
お電話でもご相談下さい!
電話受付時間9:00~18:00
賃料以外に受け取れるお金と貸主が負担する費用
土地を貸して受け取れるお金は、月々の賃料だけではありません。一方で、貸主は税金のほか、契約書や公正証書の作成、測量・境界確認などの費用を負担する場合があります。それぞれ解説します。
契約時に受け取る権利金と保証金
契約時の一時金には主に、「権利金」と「保証金」があります。権利金は借地権を設定する対価、保証金は地代の滞納などに備えて預かり、契約終了時に原則として返還するお金です。権利金は受け取った時点で貸主の収入になり、保証金は返還を前提に預かるお金です。
保証金は契約書の規定に従って返還や償却が行われるため、他の資金とは分けて管理しておきましょう。一時金の有無も契約内容で決まり、発生しない場合もあります。
契約期間中に受け取る更新料と各種承諾料
長期にわたる契約では毎月の地代に加えて、契約内容や当事者間の合意に基づき、更新料や承諾料を受け取る場合があります。
主な例は、「普通借地権の更新料」「借地権の譲渡に伴う譲渡承諾料」「建物の建て替えに伴う建替承諾料」などです。ただし更新や譲渡、建て替えがあったとしても必ず発生するものではありません。
更新料や承諾料を設ける場合は、支払いの条件と金額を契約書で明確にしておくとよいでしょう。
また「借地借家法」第19条は、建物の譲渡に伴う土地の賃借権の譲渡や転貸について定めています。貸主が承諾しない場合でも、貸主に不利となるおそれがないなどの要件を満たせば、借主の申立てにより裁判所が承諾に代わる許可を出せます。
賃料収入にかかる税金と確定申告
土地を貸して得た所得には、所得税と住民税がかかります。国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」のページによると、不動産の貸付けによる所得は不動産所得にあたり、課税されるのは収入から固定資産税などの必要経費を差し引いた所得です。
また国税庁「No.1900 給与所得者で確定申告が必要な人」のページでは、給与を1か所から受け、その全部が源泉徴収の対象となる人などは、給与所得・退職所得を除く所得金額の合計が20万円を超える場合に確定申告が必要と示されています。
住民税は所得税とは別の制度のため、確定申告が不要でも申告が必要になることがあり、取り扱いは自治体や個別ケースごとに異なります。駐車場として土地を貸すことを検討していて所得区分について知りたい方は、「駐車場経営の収入は確定申告が必要?所得区分や申告制度について解説」の記事も併せてご参照ください。
※税の取り扱いは土地の条件や個別事情によって異なるため、最新の内容は所轄税務署・各自治体・税理士等の専門家へご確認ください
土地を貸す前に確認したい3つの注意点
適正な賃料相場や賃料の決め方を把握できたら、実際に土地を貸し出した後の負担や条件についても事前に確認しておきましょう。土地を貸す前に確認したい3つの注意点を解説します。
契約期間中は土地を自由に使えなくなる
貸した範囲の土地は契約期間中は原則として自分では使えず、売却や他の用途への転用を考えていたとしても借主との契約が優先されます。特に普通借地権では期間満了時に建物があり、借主が更新を求めた場合、貸主は正当な事由がなければ更新を拒めません。
正当な事由は、貸主が土地を使う必要性や立ち退き料の提供などを総合して判断されます。将来の売却や他の用途への転用予定があるなら、期間満了で土地が戻る契約を結んでおきましょう。
一度決めた賃料は上げにくい
建物の所有を目的とする借地では「借地借家法」第11条に基づき、租税の増減や土地価格の変動などで地代等が不相当となった時は、当事者は将来に向かって増減を請求できます。
ただし、請求した金額がそのまま認められるとは限りません。当事者間で合意できなければ調停や訴訟で決める流れに発展するケースもあるでしょう。
駐車場をはじめとする建物の所有を伴わない貸し方では、賃料の改定は契約時の取り決めに委ねられます。
こうした「後から賃料を上げにくい」という特徴があるからこそ、最初の賃料設定は慎重に行いましょう。
対策として、契約時に「固定資産税の額に応じて3年ごとに見直す」といった具体的な改定ルールを設けておくと、賃料を見直す際の協議の基準になります。
住宅を取り壊して貸すと固定資産税が上がる
総務省「固定資産税の概要」のページによると、住宅用地には課税標準額(税額計算のもとになる金額)の特例があります。住宅1戸当たり200平方メートルまでの小規模住宅用地は評価額の6分の1、200平方メートルを超え家屋の床面積の10倍までの一般住宅用地は3分の1が上限です。また同ページでは、課税標準額は賦課期日(税金を課すための条件や納税者を決定する基準日のこと)である1月1日の資産価格を基に決まるとされています。
住宅を取り壊して翌年1月1日に駐車場など住宅用地でない状態なら、その年4月からの年度は原則として特例の対象外です。その分、土地の税額が上がる場合があるため、賃料収入から税負担の増加分を差し引いて手取りを試算しておくとよいでしょう。
駐車場として土地を貸した場合の税負担などは、「土地活用で駐車場にすると税金は6倍?固定資産税の仕組みと収益比較」の記事で解説しています。
※上記の制度・法令情報は2026年時点のものです。改正される可能性があるため、最新情報は所管官庁または専門家へご確認ください。また、税の取り扱いや区分などは土地の条件や個別事情によって異なります
手間を抑えて収入を得たいなら、駐車場として土地を貸すのがおすすめ
借主が建物を建設する契約形態では、借地借家法により契約期間が長期に及び、土地の返還を受けにくくなる傾向があります。「管理の手間を抑えて収入を得たい」「所有していて活用できていない土地を貸し出したい」なら、駐車場として貸すのが選択肢の1つです。
駐車場の運営方式は「自主管理」「管理委託」「一括借り上げ」の3タイプあり、管理の手間は方式によって変わります。このうち運営会社へ土地をまとめて貸す方法が「一括借り上げ」で、所有者は契約で定めた賃料を受け取ります。
当社タイムパーキングの一括借り上げでは、機器類と通常の設置工事にかかる費用を当社が負担するため、初期費用は0円で土地の有効活用ができます。
ただし土地の状態によっては、舗装・整地・歩道の切り下げ・建物の解体に費用がかかる場合があります。このような駐車場経営に興味がある方は、「駐車場経営の方式比較!一括借上げ・管理委託・自主管理の収益とリスク」の記事も併せてご参照ください。
※「初期費用0円」は当社タイムパーキングの一括借り上げ方式における機器・通常の設置工事・運営費の条件で、土地の購入費や取得時の諸費用は含みません
「駐車場として土地を貸し出すのに興味がある」「所有している土地を駐車場として貸し出した場合、どのくらい収益を得られるのか知りたい」という方は、当社タイムパーキングの無料収益診断をご活用ください。
現在所有の土地から
カンタン収益診断!
お電話でもご相談下さい!
電話受付時間9:00~18:00
駐車場として土地を貸し、賃料収入につなげた当社の事例を紹介
当社タイムパーキングに駐車場用地として土地を貸し、賃料収入につなげたオーナー様の事例を2件紹介します。
解体後の土地を貸して駐車場収入につなげた事例
建物の解体を進める中で次の土地活用方法を決めかねていたオーナー様に、当社がコインパーキング用地としての活用をご提案した事例です。
大阪府東大阪市オーナー様のコメント
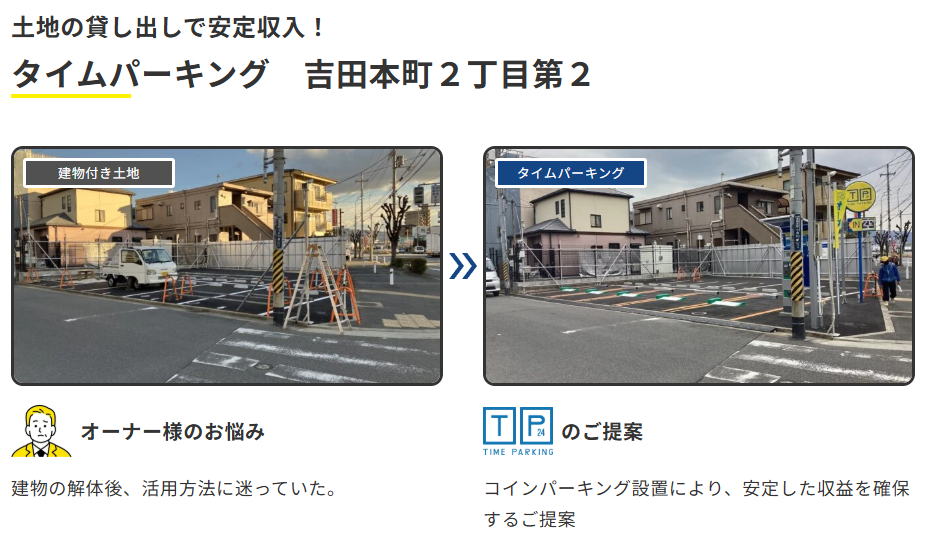
「建物の解体を進めており、次の活用に悩んでいたところ、営業の方よりお声かけ頂き、コインパーキング用地としての活用をご提案頂きました。ご提案内容もそうですが、営業の方のお人柄に惹かれ、お任せしたいと思いました。安定した収入を得られるようになりました。」
(出典:タイムパーキング 吉田本町2丁目第2)
更地を貸し管理を任せて駐車場収入を得た事例
活用できていなかった更地を、月極駐車場と比較したうえでコインパーキングを選ばれ、設置前から運営開始後まで当社にお任せいただいた事例です。
大阪府茨木市オーナー様のコメント
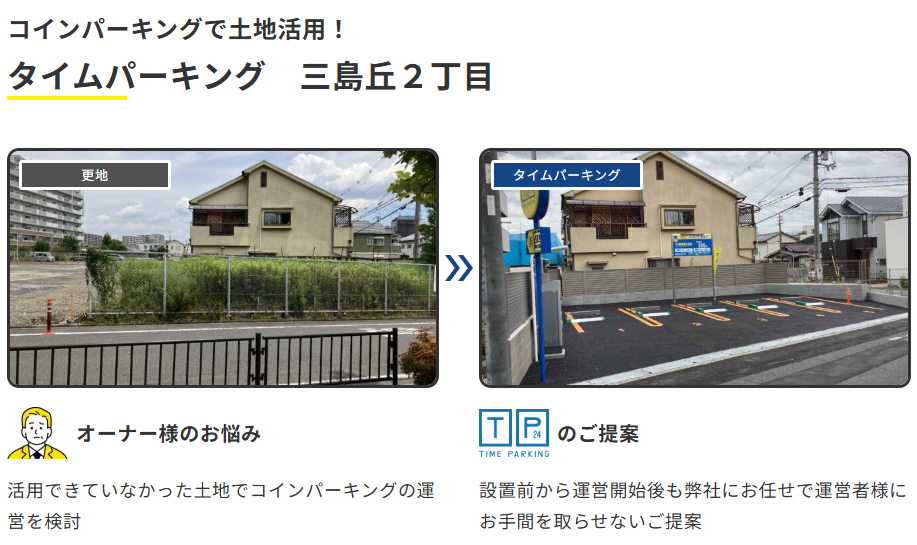
「更地の活用について、月極駐車場よりもコインパーキングでの活用の方が利点がありました。数社にお声かけをした中で、最も利点の多いご提案をして頂けました。当初、営業の方にご提案頂いた収支で推移しており、安定した収入を確保できております。」
(出典:タイムパーキング 三島丘2丁目)
※上記2件の事例はタイムパーキングの実際の導入に基づくオーナー様のコメントです。収益は立地条件・稼働率・周辺環境・時期により異なり、将来の収益を保証するものではありません
まとめ:土地の条件に合った貸し方を選んで収入につなげよう
土地を貸す相場は、借主側が建物を建てるかどうかで水準が変わり、立地・面積と形状・契約期間の条件でも変動します。自身の状況に合わせて、以下に照らし合わせて貸し方の検討をしてみましょう。
- 長期で収入の変動を抑えたいなら:定期借地権や駐車場の一括借り上げなど契約で賃料が定まる貸し方を候補にし、改定と解約の条件を契約前に確認する
- 短めの契約で土地を貸し出したいなら:駐車場や資材置き場など借地権にあたらない貸し方を中心に、賃料と契約期間のバランスで検討する
- 判断がつかないなら:土地の状態や周辺需要を調べたうえで、複数の業者へ相談して土地に合った貸し方や賃料を比較検討する
当社タイムパーキングでは一括借り上げ方式で土地をお借りし、電話対応・緊急出動・夜間パトロールによる24時間の管理体制で運営を行います。
「所有している土地が駐車場としていくらで貸せるのか知りたい」「そもそも駐車場の需要がある土地なのか確かめたい」という方は、まずはお気軽に無料収益診断をご利用ください。現地調査とデータ分析に基づいた、収益プランをご提供いたします。
現在所有の土地から
カンタン収益診断!
お電話でもご相談下さい!
電話受付時間9:00~18:00
監修:益繁 元(アパルトマンイクシーズ株式会社)
西日本営業本部 マネージャー / 宅地建物取引士 / 2級FP技能士
業界歴13年。宅地建物取引士および2級ファイナンシャル・プランニング技能士として、これまで300件以上の土地活用・駐車場経営に従事。法規制だけでなく、税務や資金計画まで見据えた「失敗しない駐車場経営」をモットーに、オーナー様の資産価値最大化を多角的にサポートしている。